Agentes de IA barrados: por que Amazon e bancos fecham as portas
Amazon, Delta, Yelp e bancos dos EUA barram agentes de IA. Segurança, publicidade e controle sobre o cliente ajudam a explicar por quê.
👁 117 leituras
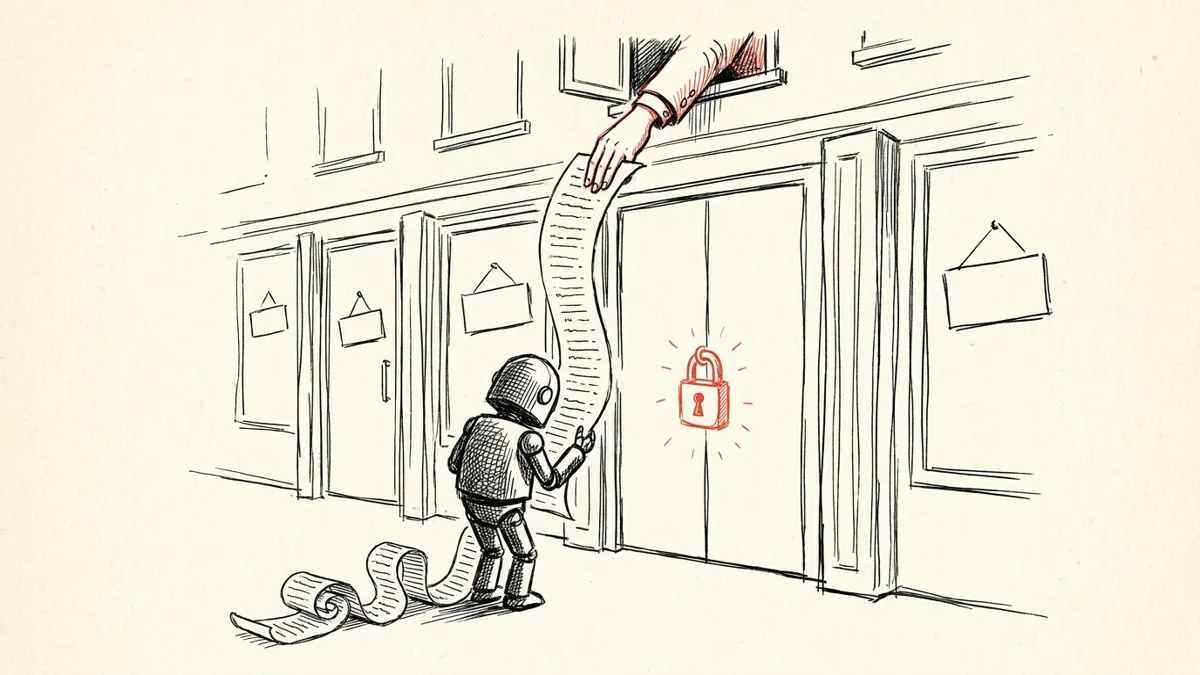
Durante dois anos, o setor prometeu que um agente de IA faria compras, reservaria voos e transferiria dinheiro por nós. No outono de 2026, ficou claro que, primeiro, ele precisa passar pela porta - e elas estão se fechando. Amazon, Delta, Yelp e os maiores bancos dos Estados Unidos estão barrando agentes da Meta, da xAI e da OpenAI. Na minha visão, isso não é uma falha passageira, mas um sinal de como será a internet: o agente só entrará onde alguém tiver pago por ele.
Na sexta-feira, 17 de outubro de 2026, o The Verge publicou um texto de Emma Roth com um título que resume bem as últimas semanas: sites estão fechando as portas para agentes de IA. Usuários do Muse, da Meta, do Grok, da xAI, do Dots, da OpenAI, e do agente Instinct relatam a mesma coisa há algumas semanas. O agente recebe uma tarefa, abre uma loja, uma companhia aérea ou um banco e fica preso numa tela de verificação, numa mensagem de acesso bloqueado ou numa página em branco. No dia anterior, o presidente da corretora Charles Schwab, Rick Wurster, disse à Bloomberg TV que a empresa bloqueia toda semana dezenas de tentativas de grandes agentes de IA para acessar contas de clientes.
É fácil tratar isso como um atrito temporário, comum quando surge uma nova tecnologia. Acho que é algo mais duradouro. Há três motivos por trás dos bloqueios: segurança, dinheiro e controle sobre o cliente. Só o primeiro é dito abertamente. E a Europa já passou por uma disputa muito parecida há uma década, mas no setor bancário e com outro nome.
Bloqueios de agentes de IA em números
- Dezenas por semana - é o número de tentativas de grandes agentes para acessar contas de clientes que Charles Schwab bloqueia, segundo Rick Wurster, na Bloomberg TV, em 16/10/2026.
- 4 agentes são citados nominalmente como bloqueados: Muse (Meta), Grok (xAI), Dots (OpenAI) e Instinct (The Verge, 17/10/2026).
- Por volta de 20 de setembro, a Amazon cortou o acesso do Muse à sua loja, segundo o TechCrunch, em 06/10/2026.
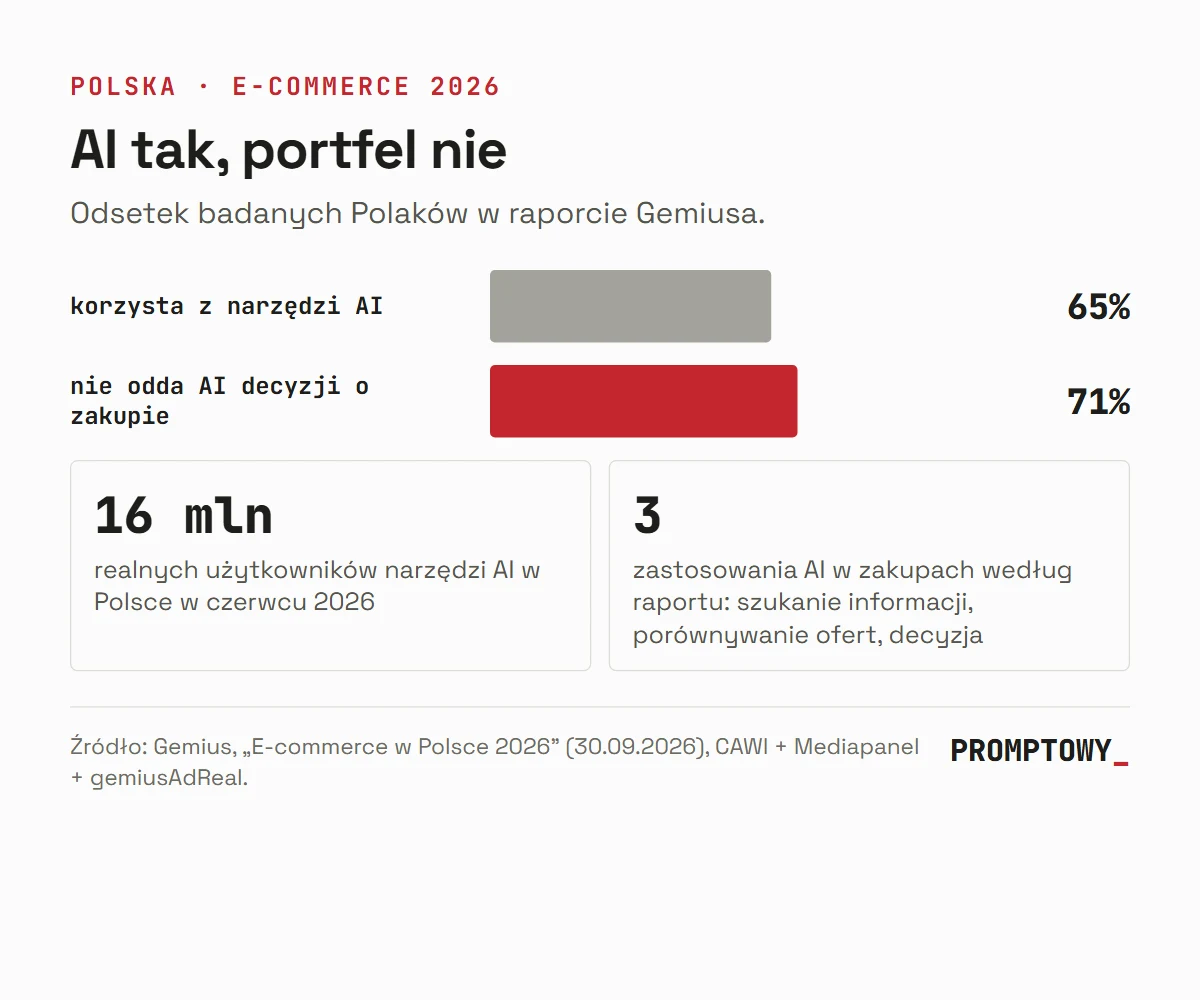
- 65% dos poloneses entrevistados usam ferramentas de IA, mas 71% não querem delegar decisões de compra à IA, segundo o Gemius, em “E-commerce na Polônia 2026”, 30/09/2026.
Quem fechou as portas para os agentes de IA
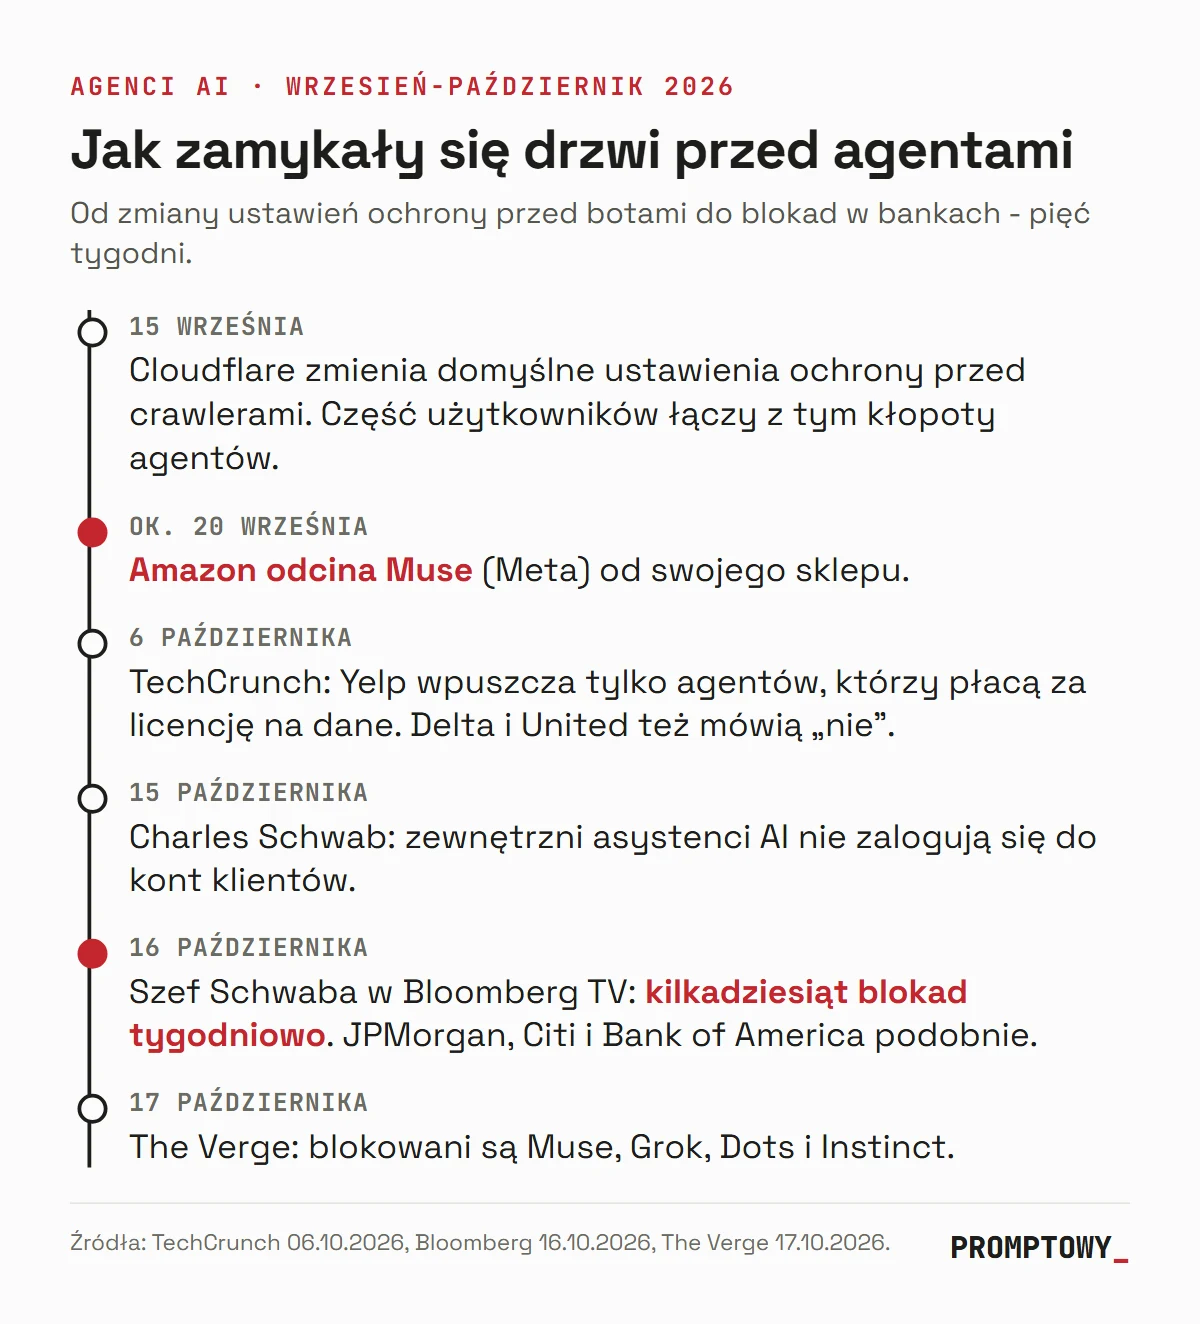
A lista é longa e variada. A Amazon cortou o acesso do Muse à loja por volta de 20 de setembro e, segundo o The Verge, trata Grok, Dots e Instinct de forma semelhante. Não é a primeira vez: desde novembro de 2025, a empresa disputa com a Perplexity por causa do navegador Comet. O caso chegou à Justiça e, em agosto, um tribunal de apelação derrubou a proibição que a Amazon havia conseguido antes (escrevi sobre a decisão no caso do bot de compras Comet). O Yelp disse ao TechCrunch, sem rodeios, que não permite tráfego não humano, a menos que o agente pague pelo acesso por meio de seu programa de licenciamento de dados. A Delta não permite que agentes comprem passagens. Os termos da United proíbem o uso de robôs e “outros dispositivos automatizados” sem autorização por escrito.
Depois vêm os bancos. JPMorgan Chase e Charles Schwab confirmaram os bloqueios e, segundo a Bloomberg, Citi e Bank of America fazem o mesmo. Alguns bloqueios são silenciosos: usuários relatam que os agentes deixaram de funcionar no Cars.com e no site da Amtrak, embora as empresas não tenham anunciado nada. Outros são acidentais. O Walmart é parceiro da Meta e, ainda assim, o agente pode ficar preso no botão “confirme que você é humano”, porque a proteção comum contra bots não distingue um script malicioso de um assistente enviado pelo cliente. Alguns usuários relacionam os problemas do Muse a uma mudança nas configurações padrão de proteção contra rastreadores, introduzida pela Cloudflare em 15 de setembro. A Cloudflare disse ao TechCrunch que não tem dados que indiquem o bloqueio de agentes pessoais.
Primeiro motivo: ninguém sabe quem é responsável
Wurster foi direto ao ponto. O problema não é o agente ser pouco inteligente, mas o cliente entregar a ele o login e a senha. Depois, o agente age em nome do cliente num ambiente que o banco não vê nem entende.
“Não conseguimos controlar isso, e o cliente também não consegue controlar.”
- Rick Wurster, presidente da Charles Schwab, Bloomberg TV, 16/10/2026
Wurster acrescentou a pergunta mais importante dessa história: quem é responsável se algo der errado? Jamie Dimon, do JPMorgan, disse numa teleconferência de resultados que ninguém quer “agentes fora de controle”, que poderiam ser milhares. Não é histeria. Um agente que conhece a senha da conta é um alvo perfeito para um ataque de injeção de prompt: basta encontrar uma instrução oculta num site visitado para que ele faça uma transferência que o titular nunca autorizou. Escrevi sobre isso ao tratar de quem é responsável quando um agente de IA sai do controle e do Muse, que forneceu um endereço residencial sem autorização.
Mas a Schwab não diz “nunca”. Diz “não desse jeito”. A empresa promete dar acesso a modelos de linguagem externos por meio de servidores MCP, com autenticação controlada. Eles poderão consultar saldos e buscar informações, mas não movimentar dinheiro. Ao mesmo tempo, a Schwab promove seu próprio assistente de IA. Essa divisão ainda vai aparecer de novo: o agente de fora recebe uma janela; o agente da casa fica com as chaves.
Segundo motivo: agentes não veem anúncios
Segurança explica a posição dos bancos. Não explica a do Yelp, que diz abertamente que aceita agentes se eles pagarem. Também não explica totalmente a Amazon. Aí entra a economia, sobre a qual as empresas falam com menos entusiasmo.
Uma loja online não é apenas uma prateleira de produtos. É uma máquina que ganha dinheiro quando o cliente navega: recomendações, resultados patrocinados, “quem comprou também comprou”, banners de ofertas que a loja quer vender naquele momento. A Amazon ganha cada vez mais com publicidade, e os anúncios só funcionam quando alguém os vê. O agente não olha. Recebe a instrução “compre o filtro mais barato para este aspirador”, compara os preços em três lojas, compra e vai embora. Não verá o kit promovido, não será tentado por uma entrega premium e não deixará outro item no carrinho. Para a loja, é um cliente que paga pelo produto, mas não com a própria atenção.
Leitores do Slashdot que comentaram o texto do The Verge acrescentaram outro tema: transparência de preços. Um vendedor que altera preços dinamicamente não quer que milhares de agentes os comparem em segundos toda vez que alguém procura um par de sapatos. Do ponto de vista do cliente, isso é ótimo. Para a loja, pode significar o fim da margem construída sobre a falta de disposição das pessoas para comparar preços.
Críticos dos bancos dizem algo parecido sobre finanças: se um agente transfere as economias para uma conta com rendimento melhor, ele é um problema para o banco não por ser perigoso, mas por ser eficiente. Os bancos não confirmam essa acusação, mas é difícil descartá-la.
Terceiro motivo: de quem é o cliente?
A Meta respondeu aos bloqueios com uma frase ao mesmo tempo esperta e um tanto atrevida:
“Barrar um agente pessoal é barrar o cliente.”
- Meta, em resposta ao TechCrunch, 06/10/2026
Esperta porque é verdade: por trás do agente há uma pessoa com cartão de pagamento. Atrevida porque a própria Meta construiu seu império com a ideia de que ela, e não os editores e as lojas, é dona da relação com o usuário. Agora quer fazer o mesmo com as compras. O agente da Meta fica entre o cliente e a loja e decide para onde vai o pedido. A loja perde não apenas uma transação, mas o contato com o cliente, os dados sobre ele e a chance de fidelizá-lo.
Elon Musk reagiu ao bloqueio do Grok à sua maneira: talvez devesse criar uma concorrente da Amazon. Parece piada, mas mostra bem o que está em jogo. A disputa não é sobre a necessidade dos agentes, mas sobre quem será o porteiro: a loja, a plataforma do agente ou um terceiro, como a Cloudflare, que já opera um mercado no qual bots de IA pagam pelo acesso a conteúdo.
A Europa já passou por isso: PSD2
Para quem acompanha o setor bancário europeu, essa história deve soar familiar. Antes de 2019, aplicativos de gestão financeira e alguns intermediários de pagamento na Europa funcionavam exatamente como os agentes de IA de hoje: o cliente fornecia o login e a senha do banco, e o serviço acessava a conta em seu nome e lia o que aparecia na tela. Isso era chamado de screen scraping. Os bancos não gostavam da prática pelos mesmos motivos citados hoje por Wurster: não sabiam quem estava do outro lado nem quem seria responsável por um prejuízo.
A União Europeia resolveu a disputa com a diretiva PSD2 e as regras de autenticação forte, que começaram a ser aplicadas em 14 de setembro de 2019. O acordo foi simples. O intermediário precisa ter licença e se identificar perante o banco. O banco precisa oferecer uma interface adequada, ou seja, uma API, e não pode discriminá-lo. O cliente autoriza um escopo de acesso específico e pode revogar essa autorização. O acesso anônimo por meio de “fingir ser o cliente” deixou de ser a norma e passou a ser uma alternativa de contingência, caso a API do banco não funcione.
É importante notar o que a PSD2 não fez. Ela não proibiu os intermediários nem permitiu que os bancos os excluíssem. Obrigou as duas partes a negociar segundo condições definidas por lei, e não por quem tem mais poder. Nos Estados Unidos, não existe uma estrutura equivalente para agentes, então cada loja e cada banco cria suas próprias regras. Daí o caos das últimas semanas.
Google · Suas fontesBrilhe mais no seu Google com um cliqueAdicionar às fontes preferidas →O que isso significa para os usuários
Os usuários poloneses de agentes de IA ainda não sentem esse problema, porque por lá os agentes são, até agora, uma curiosidade. Os dados do Gemius ajudam a mostrar isso. Entre os entrevistados, 65% usam ferramentas de IA, mas 71% não querem que a IA tome decisões de compra por eles. Há tempo, portanto, para pensar em como essa história vai se desenrolar antes que os agentes se tornem parte do cotidiano.
Vejo três cenários possíveis, e nenhum deles corresponde à internet aberta prometida pelo marketing das empresas de IA.
- Internet de acordos. O agente acessa os serviços com os quais seu fabricante assinou um acordo. A Meta já segue esse caminho: em vez de brigar com a Amazon, fez acordos com Walmart, Gap, Sephora e Best Buy, enquanto a Shopify abriu suas lojas para agentes. A qualidade do seu agente dependerá não do modelo, mas da lista de parceiros da empresa, mais ou menos como a qualidade da TV a cabo depende do pacote de canais.
- Internet de intermediários. Um intermediário como a Cloudflare cobra por cada acesso do agente e divide a receita com o site. Nesse modelo, o agente paga pelo que não paga com atenção. É justo, mas caro, e o custo acabará na assinatura do usuário.
- Internet de regras. Um regulador faz com os agentes o que a União Europeia fez com os intermediários de pagamento: licença, identificação, escopo de consentimento e proibição de discriminação. É o caminho mais lento, mas o único em que o cliente tem o direito de enviar seu agente e a loja sabe com quem está falando.
Na minha opinião, a Europa acabará entre o segundo e o terceiro cenário, e os Estados Unidos, entre o primeiro e o segundo. Para lojas e bancos, a lição prática já vale hoje. Quem tratou a PSD2 como uma obrigação incômoda em 2019 passou anos remendando interfaces. Quem criou uma boa API conquistou parceiros. Com os agentes será parecido: uma loja que lhes oferecer um acesso previsível e seguro, com um escopo claramente definido, receberá pedidos. Já uma loja que colocar apenas um botão “sou humano” barrará não as máquinas, mas os clientes que as enviaram.
A promessa do agente de IA era: diga o que você quer, e ele resolve o resto em toda a internet. O outono de 2026 mostra que “toda a internet” era uma suposição, não um fato. Um agente será tão bom quanto os acordos que o respaldam e tão seguro quanto as regras que alguém finalmente estabelecer. Até lá, o melhor agente para transferências continua sendo o seu polegar na tela do próprio celular.
Fontes
- The Verge, Emma Roth: Sites estão fechando as portas para agentes de IA (17/10/2026)
- TechCrunch, Sarah Perez: O próximo obstáculo dos agentes de IA é conseguir acesso aos sites (06/10/2026)
- Bloomberg: Bancos dos EUA barram agentes de IA que tentam movimentar dinheiro para clientes (16/10/2026)
- The Next Web: Schwab e JPMorgan estão barrando agentes de IA que tentam movimentar o dinheiro de clientes (10/2026)
- Gizmodo: Bancos dos EUA rejeitam agentes de IA que movimentam dinheiro após o lançamento do Muse (10/2026)
- Slashdot: discussão sobre o texto do The Verge (18/10/2026)
- Gemius: relatório “E-commerce na Polônia 2026” (30/09/2026)
- EUR-Lex: Diretiva (UE) 2015/2366 (PSD2)
- EUR-Lex: Regulamento Delegado (UE) 2018/389 sobre autenticação forte, aplicável desde 14/09/2019
Verificado em 19 de outubro de 2026.
Tópicos relacionados no Centelharm